
Inundación de coche por DANA: seguro, Consorcio y cómo reclamar
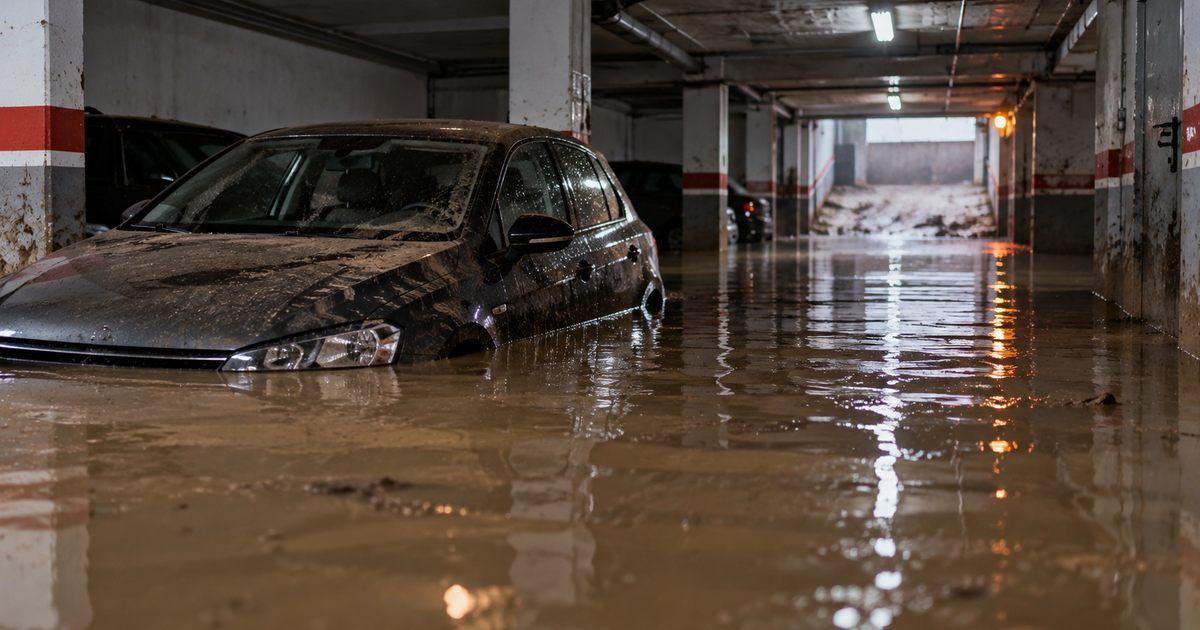
Si una DANA inunda tu coche: quién paga, el seguro o el Consorcio.
⚡ Respuesta rápida
Si una DANA inunda tu coche, no intentes arrancarlo, documéntalo antes de moverlo y reclama. Con seguro a todo riesgo suele responder tu compañía; si la inundación es extraordinaria, entra el Consorcio, que cubre incluso a quien tiene solo seguro a terceros con las coberturas requeridas.
Cada DANA deja la misma estampa: coches flotando en un garaje o arrastrados por la calle. Y después, la duda que cuesta dinero y tiempo: ¿esto lo paga mi seguro o el Consorcio? ¿Y si solo tengo el seguro a terceros?
Aquí te lo aclaramos y te contamos cómo reclamar. En Ahora Vamos gestionamos siniestros graves por inundación en toda España, incluida la reclamación de vehículos por la vía correcta.
¿Tu coche o tu casa bajo el agua?
Te decimos qué vía te corresponde y gestionamos la reclamación.
Lo primero: no arranques el coche
Si el agua ha alcanzado el motor, arrancar el coche multiplica el daño y puede afectar a la cobertura. Antes de mover nada, documenta: fotos y vídeo del vehículo, del nivel del agua y de dónde estaba. Esa es tu prueba, igual que en la vivienda.
¿Quién paga? Seguro o Consorcio
Si una DANA inunda tu coche, la indemnización puede corresponder a tu seguro o al Consorcio de Compensación de Seguros, según cómo se califique el siniestro. Con un seguro a todo riesgo, suele responder tu compañía por los daños del agua. Si la inundación se declara riesgo extraordinario, entra el Consorcio, que cubre incluso a quien tiene un seguro obligatorio (a terceros) con las coberturas requeridas.
Coche inundado: quién responde
| Tu situación | Quién responde |
|---|---|
| Seguro a todo riesgo, inundación ordinaria | Tu compañía |
| Inundación calificada como extraordinaria | Consorcio de Compensación de Seguros (CCS) |
| Solo seguro a terceros, evento extraordinario | Consorcio (si la póliza cumple los requisitos) |
| Sin ningún seguro de auto | Sin cobertura del Consorcio |
Importante: el Consorcio cubre a quien tiene una póliza de auto vigente con las coberturas requeridas, aunque sea el seguro obligatorio. Sin seguro no hay cobertura del Consorcio, así que conducir asegurado es también protegerse frente a la DANA.
Cómo reclamar, paso a paso
- •No arranques y documenta el coche y el entorno.
- •Comunica el siniestro a tu aseguradora, que suele tramitar la solicitud al Consorcio por ti.
- •Guarda toda la prueba: fotos, vídeo, ubicación y, si los hay, partes o avisos oficiales de la zona.
- •No repares ni desguaces hasta que se valore, salvo autorización.
Cómo te ayuda Ahora Vamos
Documentamos el vehículo y el entorno, identificamos la vía correcta (seguro o Consorcio) y tramitamos la reclamación para que no se te quede nada por el camino, también si a la vez se te ha inundado la casa o el negocio. Somos 350 profesionales, con más de 70.000 siniestros gestionados, y estamos contigo en menos de 2 horas, en toda España.
Te ayudamos a reclamar por la vía correcta
Estamos contigo en menos de 2 horas · Urgencias 24h · Toda España
Preguntas frecuentes
¿Quién paga si una DANA inunda mi coche?
Con seguro a todo riesgo, suele responder tu compañía. Si la inundación se declara extraordinaria, entra el Consorcio, que cubre incluso a quien solo tiene seguro a terceros con las coberturas requeridas.
¿El Consorcio cubre coches inundados?
Sí, cuando la inundación es un riesgo extraordinario y el vehículo tiene un seguro de auto vigente con las coberturas requeridas, aunque sea el obligatorio a terceros.
¿El seguro a terceros cubre una inundación de coche?
El seguro a terceros no cubre por sí solo los daños propios, pero da acceso a la cobertura del Consorcio si el evento se declara extraordinario y la póliza cumple los requisitos.
¿Puedo arrancar el coche tras la inundación?
No. Si entró agua al motor, arrancar multiplica el daño y puede complicar la cobertura. Documenta el vehículo y espera a la valoración.
¿Cómo reclamo un coche inundado?
No lo arranques, documéntalo, comunica el siniestro a tu aseguradora (que suele tramitar la vía del Consorcio) y no lo repares ni desguaces hasta que se valore.
03 Semana 3 — El Consorcio · Filtraciones de otoñoReclamar al CCS · Cubiertas y tejados 21–27 sep