
Daños por agua en comunidades tras una DANA: quién paga y cómo se coordina
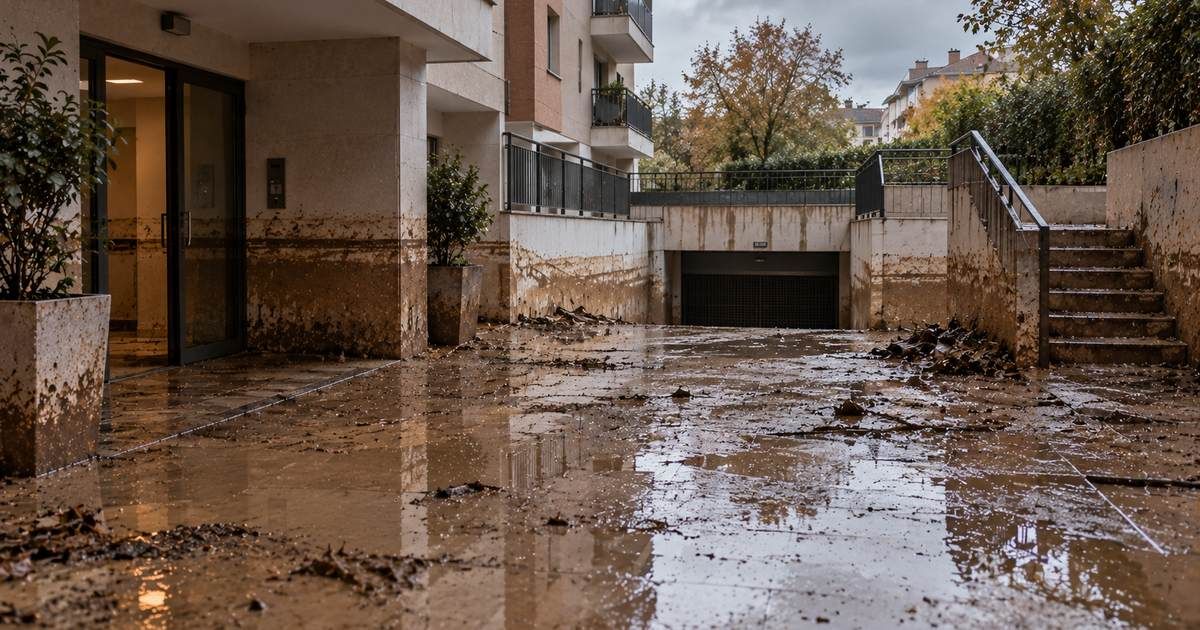
Agua en zonas comunes tras una DANA: quién paga y cómo se coordina.
⚡ Respuesta rápida
Tras una DANA en una comunidad, quién paga depende del origen: elementos comunes (garaje, bajantes, cubierta) los cubre el seguro de la comunidad; los daños privativos, cada propietario; y la inundación extraordinaria entra por el Consorcio. La clave es un único interlocutor que documente y coordine las tres vías.
Una DANA en una comunidad no genera un siniestro: genera varios a la vez y varias aseguradoras implicadas. El garaje inundado, el coche del quinto, el trastero del bajo, la instalación general… Y en medio, un administrador que tiene que coordinarlo todo mientras la junta pide respuestas.
Aquí te explicamos quién paga cada cosa y cómo se coordina sin volverse loco. En Ahora Vamos gestionamos siniestros graves por agua en comunidades de toda España, con un único interlocutor para todo el desastre.
¿DANA en tu comunidad?
Un solo interlocutor para el garaje, los vecinos y el Consorcio.
La regla base: el origen manda
Quién paga los daños por agua de una DANA en una comunidad depende del origen del daño: los elementos comunes (garaje, bajantes, cubierta, instalaciones generales) los cubre el seguro de la comunidad; los daños dentro de una vivienda por su propia instalación, el seguro de ese propietario; y los coches, sus respectivas pólizas. Sobre todo ello, si la inundación es extraordinaria, entra el Consorcio.
Las tres vías que conviven
Quién responde tras una DANA en comunidad
| Daño | Vía |
|---|---|
| Garaje, bajantes, cubierta, instalaciones generales | Seguro de la comunidad |
| Interior de un piso por su instalación | Seguro de hogar del propietario |
| Vehículos en el garaje | Seguro de cada coche |
| Inundación calificada como extraordinaria | Consorcio de Compensación de Seguros |
El lío real: estas vías no se excluyen, conviven. Un mismo garaje inundado puede activar el seguro de la comunidad, varios seguros de coche y el Consorcio a la vez. Sin coordinación, los expedientes se cruzan, se retrasan y alguien acaba pagando lo que no le toca.
El papel del administrador
El administrador activa el seguro comunitario y coordina, pero rara vez dispone de un equipo que intervenga sobre el terreno un fin de semana de DANA. Ese vacío entre detectar el daño y actuar es donde el daño crece y la responsabilidad se difumina. Documentar el origen, el nivel y la hora desde el principio es lo que permite separar limpiamente lo comunitario de lo privativo y agilizar todas las vías.
Cómo te ayuda Ahora Vamos
Actuamos como único interlocutor: achicamos, documentamos el origen y el nivel separando lo común de lo privativo, ejecutamos el secado técnico y coordinamos el seguro de la comunidad, los de los vecinos y la vía del Consorcio, con un informe claro para la junta. Somos 350 profesionales, con más de 70.000 siniestros gestionados, y estamos contigo en menos de 2 horas, en toda España.
Solicita asesoramiento para tu comunidad
Estamos contigo en menos de 2 horas · Urgencias 24h · Toda España
Preguntas frecuentes
¿Quién paga los daños de una DANA en una comunidad?
Depende del origen: los elementos comunes (garaje, bajantes, cubierta) los cubre el seguro de la comunidad; los daños privativos, cada propietario; los coches, sus pólizas; y la inundación extraordinaria, el Consorcio.
¿Cómo se coordina el seguro de la comunidad con el Consorcio?
Los daños ordinarios los tramita el seguro de la comunidad y los extraordinarios el Consorcio; conviven en el mismo siniestro y hay que documentar bien para separar y agilizar ambas vías.
¿Qué cubre el seguro de la comunidad en una inundación?
Los daños en elementos y zonas comunes: garaje, bajantes, cubierta, instalaciones generales y zonas comunes. Los daños dentro de un piso por su instalación son del seguro de ese propietario.
¿Quién paga un garaje inundado en una comunidad?
El seguro de la comunidad, por ser elemento común, además de los seguros de cada coche por sus vehículos y, si la inundación es extraordinaria, el Consorcio.
¿Qué debe hacer primero el administrador?
Asegurar la zona, documentar origen, nivel y hora, y activar el seguro comunitario. Contar con un equipo que intervenga rápido evita que el daño crezca y que se crucen responsabilidades.
05 Semana 5 — Empresas y otoño · Estructural por lluviasContinuidad y lucro cesante · Terreno saturado 5–11 oct