
Empresas y DANA: continuidad de negocio, lucro cesante y reclamación
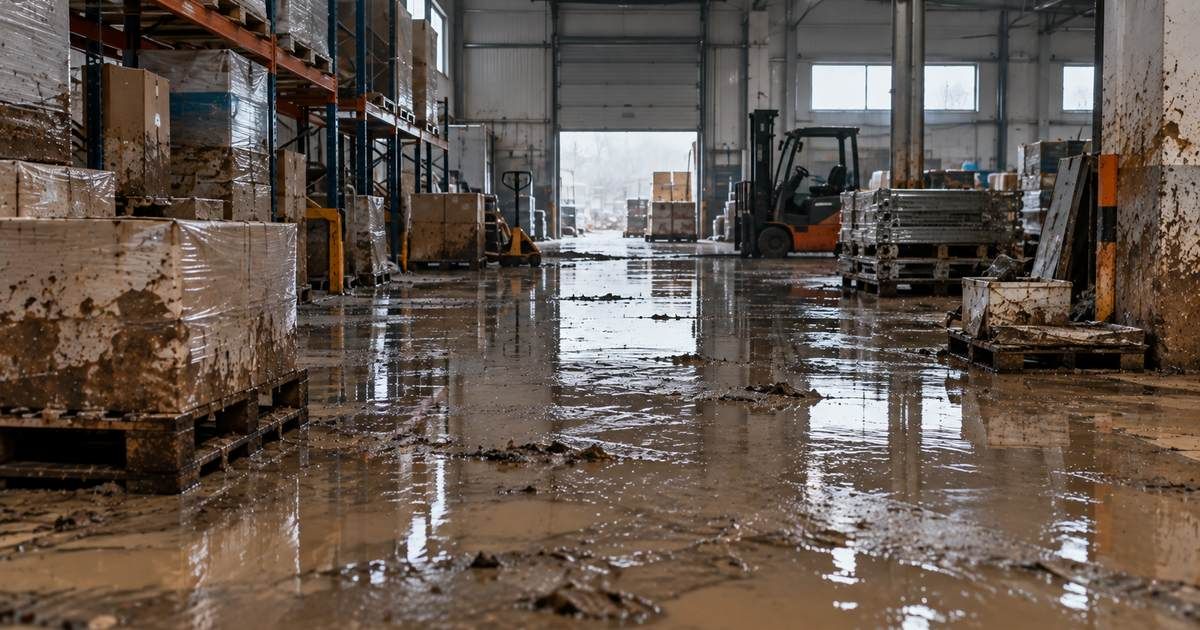
Tu empresa tras una DANA: continuidad, lucro cesante y reclamación.
⚡ Respuesta rápida
Cuando una DANA inunda tu empresa, la reclamación no es solo el daño material: incluye el lucro cesante (lo que dejas de facturar), si tienes contratada esa garantía. Los primeros 30 minutos deciden si paras días o semanas: personas a salvo, documentar antes de mover nada y proteger lo recuperable.
Una DANA no solo inunda tu nave: para el reloj de tu negocio. Y ese reloj cuesta dinero cada día que no facturas, con pedidos que no salen, clientes que se van y nóminas que siguen corriendo. Esa pérdida tiene nombre —lucro cesante— y es, casi siempre, lo peor reclamado.
Aquí te explicamos cómo proteger la continuidad y reclamar todo lo que te corresponde. En Ahora Vamos gestionamos siniestros graves por inundación en empresas de toda España, y la continuidad se juega en las primeras horas.
¿Una DANA ha inundado tu empresa?
Cada hora parada cuenta. Actuamos y documentamos para tu reclamación.
Qué puedes reclamar (más allá del daño material)
Tras una DANA, tu reclamación puede incluir mucho más que el continente y las existencias mojadas. Si tienes contratadas las garantías, cubre también el lucro cesante —el beneficio que dejas de obtener durante la interrupción— y los gastos para acelerar la vuelta a la actividad. La cobertura básica repara el daño; lo que dejas de ingresar solo se paga con la garantía de pérdida de beneficios.
Componentes de la reclamación de una empresa inundada
| Concepto | Cubierto si... |
|---|---|
| Continente, maquinaria, existencias | Cobertura de daños por agua / contenido |
| Lucro cesante | Contratada la pérdida de beneficios |
| Gastos de aceleración (local provisional, turnos) | Según póliza |
| Inundación extraordinaria | Consorcio de Compensación de Seguros |
Los primeros 30 minutos deciden el resto
La diferencia entre reabrir en días o en semanas se decide en los primeros 30 minutos, con una secuencia clara: personas a salvo y corte seguro de suministro, documentar estado, origen, nivel e inventario antes de mover nada, comunicar al seguro con hora, y proteger de la humedad y la corrosión lo recuperable. El error más caro es lanzarse a achicar y salvar género sin documentar: destruye la prueba que sostiene toda la reclamación.
El lucro cesante se calcula con contabilidad
El lucro cesante no se estima a ojo: se calcula sobre la cuenta de resultados previa al siniestro, proyectando qué habrías facturado sin la interrupción, e incluye el periodo de recuperación hasta volver al ritmo normal. Cuanto más detallada y trazable sea esa documentación, más sólida es la cifra que se puede defender.
Clave: cubre todo el periodo de indemnización pactado, no solo los días de cierre total. La reapertura a media capacidad también es lucro cesante, y es justo lo que más se infravalora.
Cómo te ayuda Ahora Vamos
Documentamos origen, nivel, alcance e inventario desde la primera hora, protegemos lo recuperable, ejecutamos el secado técnico y preparamos el expediente para que reclames daño material, existencias y lucro cesante, valorando la vía del Consorcio si procede. Somos 350 profesionales, con más de 70.000 siniestros gestionados, y estamos contigo en menos de 2 horas, en toda España.
Solicita una evaluación de continuidad
Estamos contigo en menos de 2 horas · Urgencias 24h · Toda España
Preguntas frecuentes
¿Qué hago si una DANA inunda mi empresa?
Personas a salvo y corte seguro de suministro, documenta estado, origen, nivel e inventario antes de mover nada, comunica al seguro con hora y protege lo recuperable. Después, secado técnico y reclamación.
¿El seguro cubre lo que dejo de facturar por una DANA?
Solo si tienes contratada la garantía de lucro cesante o pérdida de beneficios. La cobertura básica repara el daño material, pero no compensa los ingresos perdidos sin esa garantía.
¿Cómo se reclama el lucro cesante por inundación?
Sobre la cuenta de resultados previa, proyectando lo que habrías facturado sin la interrupción y cubriendo todo el periodo de indemnización pactado, incluida la reapertura parcial.
¿Cuánto tarda una empresa en recuperarse de una DANA?
Depende del daño y, sobre todo, de la rapidez inicial. Proteger maquinaria y existencias de la humedad y el barro en las primeras horas acorta el parón de forma directa.
¿Entra el Consorcio en un siniestro de empresa?
Sí, cuando la inundación se califica como extraordinaria y la empresa tiene una póliza con las coberturas requeridas. Conviene coordinar seguro y Consorcio.